CVM reabre o debate sobre o relato de sustentabilidade obrigatório: e agora?
A Comissão de Valores Mobiliários (CVM) voltou a colocar na mesa o relato de sustentabilidade obrigatório para as companhias abertas. Em 29 de outubro de 2026, a autarquia lançou o Edital de Tomada Pública de Subsídios ASA/CVM 02/2026, uma consulta preliminar para ouvir empresas, investidores e especialistas sobre os custos e os benefícios do regime criado pela Resolução CVM 193. A informação é da Capital Reset.
Um histórico de idas e vindas
- 2023: a Resolução CVM 193 alinhou o Brasil às normas internacionais IFRS S1 e S2, do ISSB, e previu que as companhias abertas passariam a reportar de forma obrigatória a partir do exercício de 2026, depois de um período voluntário.
- Entre 2023 e 2026: a regra passou por sucessivas atualizações (Resoluções 219, 227 e 244). O próprio edital reconhece que a sequência de normas pode ter gerado investimentos perdidos e reduzido a previsibilidade para as empresas.
- Maio de 2026: a Resolução CVM 244 tornou o regime voluntário, no formato “pratique ou explique”. O recuo provocou forte reação contrária de entidades dos mercados de capitais e financeiro.
- Outubro de 2026: cinco meses depois, a CVM abre a consulta. São 51 questões, organizadas em sete hipóteses e dez alternativas regulatórias, que vão da manutenção da voluntariedade à obrigatoriedade total, passando por exigência escalonada por porte e por regras restritas ao padrão climático (IFRS S2).
O que vale hoje e o que vem a seguir
O regime voluntário continua em vigor. A partir de 1º de janeiro de 2027, a companhia aberta que optar por não apresentar o relatório terá de justificar a decisão em comunicado ao mercado. As contribuições à consulta podem ser enviadas à CVM até fevereiro de 2027, e o colegiado vai decidir, na agenda regulatória de 2027, se fará uma Análise de Impacto Regulatório.
Entre as propostas em discussão está uma terceira via, defendida por parte do mercado: um processo em fases, com alívios nos primeiros anos e obrigatoriedade plena em 2028. Ou seja, o debate mudou de “se” para “como e quando”.
E nos outros países?
Há uma tendência de simplificação:
- a União Europeia, pela diretiva Omnibus I, reduziu em cerca de 80% o número de empresas sujeitas ao reporte e cortou em 60% os pontos de dados obrigatórios;
- Estados Unidos e Canadá suspenderam ou propuseram revogar suas regras climáticas obrigatórias;
- a Turquia dobrou os limiares de faturamento para isentar empresas de médio porte;
- a maioria dos países adiou de um a três anos o relato das emissões indiretas (escopo 3) e manteve a auditoria em nível de asseguração limitada.
Os reguladores também relatam uma dificuldade em comum: é fácil medir o custo de cumprir a regra, mas é difícil quantificar em dinheiro o benefício da informação para o investidor.
O que são as normas IFRS S1 e S2 e o que muda no relatório
As IFRS S1 e S2 foram emitidas pelo ISSB em 2023 e têm equivalentes brasileiros, os CBPS 01 e 02. A IFRS S1 define os requisitos gerais para divulgar riscos e oportunidades de sustentabilidade que afetam as perspectivas financeiras da empresa. A IFRS S2 trata especificamente do clima. As duas estruturam o relato em quatro eixos: governança, estratégia, gestão de riscos, e métricas e metas.
Na prática, o relatório de sustentabilidade deixa de ser uma peça de comunicação e passa a se aproximar das demonstrações financeiras:
- o foco é a materialidade financeira: o que pode afetar o fluxo de caixa, o acesso a capital e o valor da empresa;
- a informação é publicada junto com as demonstrações financeiras, no mesmo período e com a mesma responsabilidade da administração;
- exige dados rastreáveis, como o inventário de emissões (escopos 1, 2 e, em prazos próprios, 3), e a análise de cenários climáticos;
- passa por asseguração, o que exige controles internos e evidências, e não apenas boas narrativas.
Esperar a decisão final é um risco
Seja qual for o desfecho da consulta, o movimento global de investidores, bancos e clientes por informação confiável sobre sustentabilidade não depende de uma resolução. E o tempo para chegar à maturidade necessária é longo. Por isso, o melhor momento para planejar é agora, e o caminho passa por:
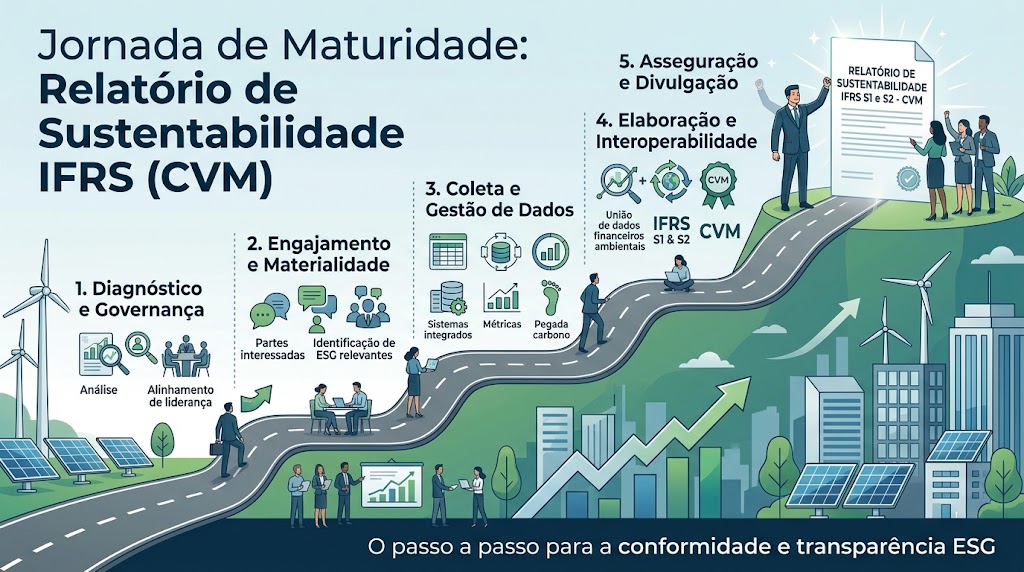
- Diagnóstico de maturidade: entender onde a empresa está em relação às exigências das IFRS S1 e S2.
- Materialidade: identificar quais temas de sustentabilidade realmente afetam o negócio e priorizá-los.
- Análise de riscos atualizada: incluir riscos e oportunidades climáticos e sociais na gestão de riscos corporativa.
- Indicadores e dados: definir métricas, responsáveis, fontes e rotinas de coleta, com qualidade para suportar uma asseguração.
- Organizar a casa: alinhar áreas como financeiro, jurídico, riscos, operações e sustentabilidade, com governança e fluxos claros.
- Formar os gestores e o conselho: quem decide precisa entender o que está sendo reportado e por quê.
- Metas e plano de ação: transformar o diagnóstico em compromissos acompanháveis, com prazos e evidências.
Quem começa agora ganha tempo para testar processos, corrigir lacunas e chegar ao primeiro relatório com segurança, seja ele obrigatório ou voluntário.
Fale com a KICK
A KICK Group apoia empresas em todas essas etapas, do diagnóstico de maturidade e da materialidade à estruturação de indicadores, metas e planos de ação, inclusive com a plataforma B.KICK. Quer entender por onde começar na sua empresa?
Escreva para contato@kickgroup.com.br. Fonte da notícia: Capital Reset, publicada em 30/10/2026.